
Günümüzde para kazanmak ne kadar önemliyse, parayı doğru yönetmek de o kadar önemli hale gelmiştir. Finansal okuryazarlık, bireyin gelirini nasıl harcadığını, nasıl birikim yaptığını ve hangi yatırım araçlarını ne amaçla kullandığını bilinçli şekilde belirleyebilmesidir. Bu bir tür yönetim tecrübesi olarak modern hayatın görünmez ama en belirleyici unsurlarından biridir.
Küresel piyasalarda dolaşan yüksek miktarlı tasarruflar, merkez bankalarının para politikaları, küresel riskler, gelişmiş ülkelerin ekonomik verileri gibi çeşitli nedenlerle girdiği piyasayı yükselttiği, çıktığı piyasaları da düşürdüğü bir vakıadır. Piyasalarda genelde arz ve talep dengesinden ziyade günümüzde oluşan sanal giriş ve çıkışlar belirleyici oluyor. Türkiye’de ise, küresel gelişmelerin üzerine; yüksek enflasyon, daralan tasarruf kapasitesi, artan/azalan fiziki ve sanal piyasalar ve ayrıca vatandaşın eriyen satın alma gücünü de ekleyebiliriz.
Finansal piyasalar açısından bankalar, çoğu insan için finans dünyasına açılan ilk kapıdır. Mevduat hesapları, tahvil ve bonolar, fonlar, krediler ve kredi kartları günlük hayatın vazgeçilmez araçları gibi sunulmaktadır. Ancak bu araçlar bilinçsiz kullanıldığında finansal özgürlüğü artırmak yerine bireyi borç sarmalına da sürükleyebiliyor. Finansal okuryazarlık, bankacılık “ürünlerini” bir “kolaylık” değil, bir “sorumluluk” alanı olarak görmeyi gerektirir.
Para piyasaları genellikle yatırım dünyasına yeni girenler için güvenli bir liman niteliği vadeder. Kısa vadeli ve düşük riskli bu araçlar, paranın enflasyon karşısında tamamen erimesini engellemeye yardımcı olma amacı taşır. Buna karşılık borsa, daha uzun vadeli düşünen ve risk alabilen yatırımcılar için büyüme potansiyeli sunar. Hisse senedi yatırımı, şirketlerin geleceğine ortak olma fikrine dayanır. Bu yatırımların kazanca dönüşebilmesi için ekonomik, idari ve hukuki istikrar ve sabır da gereklidir.
Finansal okuryazar bireyler, “en çok kazandıran” değil, “kendisine en uygun” yatırım aracını seçmeli. Risk algısı, gelir düzeyi ve zaman planı bu seçimde belirleyicidir. Sonuçta finansal okuryazarlık, parayı hayatın merkezine koymak değil; hayatı paranın baskısından kurtarmayı amaçlıyor olmalıdır.
Bugünkü işleyişle gayrisafi milli hasılayı artırmaya dönük olmayan fonlar, ekonomiye kaynak oluşturma aracı olamıyor. Kısacası kaynaklar üretime dönmeyip şişirilen hesaplara yeni yatırımcılar girdiği sürece ‘saadet zinciri’ devam eder ve aynı şekilde çıkışlar hızlandığında bugün yaşanan fon krizi gibi çöküşler kaçınılmaz olur.
İslami Finans Açısından Finansal Okuryazarlık ve Yatırım Bilinci
İslami finans yaklaşımında finansal okuryazarlık, yalnızca ekonomik görünümle değil, aynı zamanda ahlaki sorumluluk bilinciyle ele alınır. Faiz yasağı, risk paylaşımı ve reel ekonomik faaliyetlere dayalı helal kazanç ilkeleri, yatırım kararlarını şekillendiren en temel unsurlardır. Bu nedenle finansal okuryazarlık, İslami finans çerçevesinde daha kapsayıcı bir anlam kazanacaktır.
Bankacılık sisteminde katılım bankaları, faizsiz finans prensipleri doğrultusunda faaliyet gösterir. Murabaha, mudaraba ve müşareke gibi finansman yöntemleri, sermaye ile emeğin birlikte risk üstlenmesine dayanır. Finansal okuryazar bireyler, bu yöntemlerin yapısını ve işleyişini anlayarak hem dini hassasiyetlere uygun hem de ekonomik açıdan sürdürülebilir tercihler yapabilir.
Para piyasaları açısından bakıldığında, kısa vadeli ve risksiz kazanç arayışı İslami finans prensipleriyle sınırlı bir çerçevede ele alınır. Reel varlığa dayalı ve spekülatif olmayan işlemler ön plandadır. Sermaye piyasalarında ise yatırım tercihlerinin helal kazançlı faaliyet içermesi, faiz içermeyen kurumların hisse senetleri ve katılım esaslı şaffaf fonlar yatırımcılar için önemli alternatifler arasındadır.
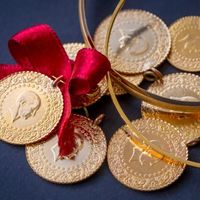
Geleneksel yatırım araçları içerisinde en bilinir olanı Altın
Altının en önemli özelliği, bir şirketin veya devletin borç senedi gibi olmamasıdır. Bu nedenle yatırım araçları içersinde özellikle fiziki olarak bulundurulan altının risklere karşı bir sigorta (güvenli liman) ve değer koruma aracı (enflasyona karşı) olarak önemli bir yere sahiptir. Fakat altını ‘her durumda kazandıran yatırım’ şeklinde görmek de doğru değildir. Altının, para gibi faiz geliri yoktur. Hisse senedi gibi temettü ödemez. Kısa vadede ciddi dalgalanabilir. Ancak uzun vadede doğru bir yatırım aracıdır.
İslami finans içerisinde yatırım, yalnızca bireysel kazanç sağlama aracı olmaktan ziyade toplumsal faydaya katkı sağlayan bir sürecin parçası olarak değerlendirilir. Bu bağlamda finansal okuryazarlık, bireyin hem ekonomik refahını hem de ahlaki sorumluluğunu yerine getiren bir yetkinliktir.